マネーフォワード for SOMPOひまわり生命
- 3.6
- 評価
- 50.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
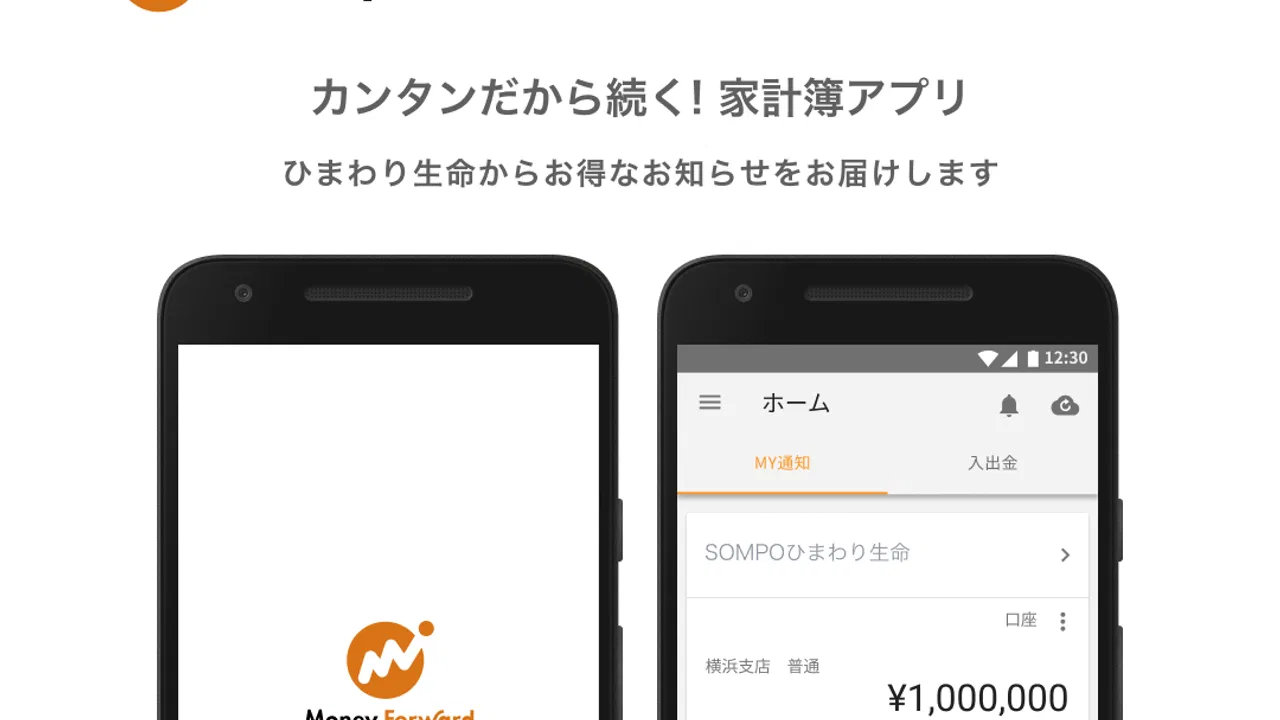
家計簿と資産管理をスマートフォンで続けたい人にとって、入力の手間と情報の分散は大きな悩みです。マネーフォワード for SOMPOひまわり生命は、MYひまわり会員向けに作られたファイナンスアプリで、銀行やクレジットカードなどの金融サービスをまとめて確認しやすくします。私が使って感じた魅力は、毎日の支出を一件ずつ記録する家計簿というより、複数の口座やカードを横断して、お金の動きを見直すための入口として役立つところです。
一方で、連携型のアプリだからこそ、通信状態や各サービスとの接続状況が使い勝手を左右します。いつでも同じように表示される単独のメモ式家計簿とは違い、情報を取得して整理する場面でネットワークが重要になります。この記事では、実際の生活でどんなときに便利か、通信が不安定な場面でどう考えるべきか、そしてどんな人には別の方法が向いているかを、使う側の目線で整理します。
口座連携が家計簿の見方を変える
このアプリを開発しているのはMoney Forward, Inc.です。金融カテゴリーのアプリとして、銀行、クレジットカードなど二千五百以上のサービスとの連携に対応している点が中心的な特徴です。手元の現金だけを記録する家計簿では、カード払い、口座引き落とし、預金残高を別々に確認しなければなりませんが、連携を設定すれば、それらを一つの画面で眺める考え方ができます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ここで大切なのは、連携しただけで家計が自動的に整うわけではないことです。最初に使う金融機関やカードを選び、ログインに必要な情報を入力し、表示された明細を自分の生活に合わせて見ていく必要があります。私なら、いきなり全口座を登録せず、普段使う銀行と決済カードから始めます。明細の流れを理解してから、貯蓄用口座や別のカードを追加したほうが、表示内容に戸惑いにくいからです。
たとえば、平日の昼休みにカードの利用通知を確認し、帰宅後にアプリでその支出がどの分類に入っているかを見る使い方ができます。現金で払った昼食だけは手動で補い、カードや口座から動いた分は連携情報で追いかける、という分担です。この方法なら、すべてを細かく入力する方式より負担を抑えながら、見落としやすい固定費にも目を向けられます。
ただし、カード利用日と口座から実際に引き落とされる日が違う点には注意が必要です。残高の変化だけを見ていると、同じ支出を二重に数えたように感じることがあります。私は月末に家計を締めるとき、利用明細と引き落としを別々の出来事として確認するのがおすすめです。連携型家計簿の便利さを生かすには、数字を眺めるだけでなく、表示された動きの意味を一度考えることが大切です。
スマートフォンで確認する場面と向かない場面
スマートフォン向けアプリの強みは、家計を確認する場所を固定しなくてよいことです。買い物の直後、通勤中、家計を話し合う前など、必要なタイミングで残高や最近の明細を見られます。大きな画面で表をじっくり作る作業よりも、「今月、カードを使いすぎていないか」を短時間で確かめる用途に向いています。
私が特に便利だと感じるのは、予定外の出費があった日の振り返りです。たとえば、家電の購入でカード利用額が増えた場合、手帳だけの家計簿では記録し忘れやすいものです。連携された明細を見れば、後からその支出を思い出すきっかけになります。月の予算を細かく管理する人だけでなく、まず出費の全体像を把握したい人にも役立ちます。
反対に、家族全員の現金支出をその場で細かく入力したい場合は、別の入力専用アプリや紙の家計簿のほうが気楽なことがあります。このアプリは金融サービスとの接続を軸にした設計なので、連携対象外の支出が多い家庭では、後から補足する作業が増えます。現金中心の生活をしている人なら、連携数の多さがそのまま便利さにつながるとは限りません。
また、スマートフォンで見るときは、数字の変化を短時間で判断しようとしすぎないほうがよいです。カードの利用明細が新しく反映された直後に、家計全体が悪化したと決めつけるのではなく、単発の買い物なのか、毎月続く支出なのかを分けて考えます。アプリを開く回数を増やすより、確認する目的を決めて使うほうが、家計管理が長続きします。
通信に依存する場面で起こる戸惑い
複数の金融サービスから情報を集めるタイプのアプリでは、通信が重要です。外出先で急に残高を確認したいとき、電波が弱い場所や通信が混雑している状況では、情報の取得や更新に時間がかかる可能性があります。ここは、端末内に自分で記録した数字だけを見る家計簿との大きな違いです。
私なら、旅行前や大きな買い物の前に、必要な残高や最近の明細を通信が安定した場所で確認しておきます。出先でその場の通信だけを頼りに判断するより、事前に見ておいた数字と購入後の明細を後から照らし合わせるほうが安心です。特に、口座残高を使える金額と同じ意味で扱わないことが重要です。カードの未確定利用や、まだ反映されていない支出がある場合も考えて、余裕を持って判断します。
更新がすぐに反映されないように見えるときも、何度も短い間隔で操作するより、まず通信状態を確認し、時間を置いて再確認するほうが現実的です。金融サービス側のメンテナンスや認証の変更など、アプリだけでは解決できない要因もあり得ます。私は、表示が古いと感じたときに「残高が変わっていない」と断定せず、最後に確認した時点を意識するようにしています。
この点は、アプリの評価を考えるうえで見落としやすいところです。平均評価は三点台半ばで、利用者からの評価数は百件を少し超える規模です。数字だけで良し悪しを決めるより、連携の便利さを重視するのか、常に即時性の高い表示を求めるのかで、自分に合うかを判断したほうがよいでしょう。
接続がうまくいかないときの立て直し方
連携型サービスを使い始めると、最初の設定が一番の壁になりがちです。私は、登録する金融機関を一度に増やさず、まず主要な入出金口座と日常使いのカードだけに絞る方法を勧めます。表示される明細の種類や更新のタイミングを把握できれば、後から追加したサービスで表示が違っても原因を切り分けやすくなります。
ログイン情報の変更や追加認証が必要になった場合は、焦って同じ操作を繰り返さないことも大切です。どのサービスとの接続で止まっているのかを確認し、他の口座まで削除して最初からやり直すのは避けたいところです。家計全体を一つの連携に依存させず、重要な残高や固定費は別の方法でも把握しておくと、更新できない時間があっても生活上の判断に困りにくくなります。
ここで役立つ具体的な習慣が、月に一度の照合作業です。アプリの集計だけを信じるのではなく、銀行の明細やカードの請求内容と見比べ、分類の違い、未反映の利用、現金支出を確認します。これは面倒に見えますが、連携型家計簿を正しく使うための保険になります。自動化は入力を減らしてくれますが、家計の判断まで自動化してくれるわけではありません。
もう一つのコツは、家族で使う場合の役割を先に決めることです。誰か一人が連携設定を管理し、他の人は支出の確認と現金分の報告を担当するなど、作業を分けておくと混乱が減ります。全員が個別に設定を変更すると、同じ口座を重複して扱ったり、必要な明細を見失ったりする可能性があります。アプリの問題というより、運用ルールの問題として整理するのが現実的です。
データを意識した使い方
金融情報をまとめて見られる便利さの裏側では、アカウント情報を慎重に扱う姿勢が必要です。私は、公共の場所で画面を長く開いたままにせず、残高や利用履歴を人目にさらさないようにします。端末を家族と共有している場合も、誰が何を見るのかを決めておいたほうが安心です。
連携先が多いほど、すべてを接続したくなりますが、実際には使うサービスだけを選ぶほうが管理しやすいです。ほとんど使わない口座を追加すると、明細が増えて重要な動きが埋もれます。私は、生活費用、引き落とし用、貯蓄用というように目的を分け、確認頻度の高いものから登録します。これは情報を減らすためではなく、判断に必要な情報を見つけやすくするためです。
家計簿の分類も、そのまま放置しないほうがよい部分です。毎月同じ店舗を利用していても、食費、日用品、仕事関連など目的が変わることがあります。自動で整理された結果を月末にざっと見直し、家族との共有ルールに合わせて読み替えるだけでも、集計の精度は上がります。細部を完璧に直す必要はありませんが、住宅費や保険料のような大きな固定支出だけは、毎月同じ扱いになっているか確認したいです。
このアプリは無料で利用できますが、アプリ内購入は一アイテムあたり五百円です。私は、無料で始められる点を入口として評価しつつ、追加機能が必要かどうかを自分の管理方法と照らし合わせて判断します。家計の確認が目的なら、最初から購入を前提にするのではなく、日常の確認が本当に楽になったかを見てから考えるのがよいでしょう。
利用者を選ぶ使い勝手
MYひまわり会員で、銀行やカードを複数使っている人には、このアプリを試す価値があります。特に、毎月の請求額を確認するだけでなく、口座残高、カード利用、資産の変化を一つの流れで見たい人に向いています。家計簿を始めたいけれど、毎日すべての支出を手入力する自信がない人にも、連携を中心にした始め方は合っています。
一方で、現金払いがほとんどの人、家計を完全に手動で細かく管理したい人、通信や認証の待ち時間を避けたい人には、単純な記録アプリのほうが快適です。会員向けサービスとしての位置づけもあるため、自分の利用環境と目的が合っているかを先に確認したいところです。金融情報を一か所に集めること自体に抵抗がある人は、無理に連携を増やさず、必要な範囲だけで使うほうが納得しやすいです。
OSの条件にも注意が必要で、利用には十以上の環境が求められます。対応する端末を使っているかを確認してから導入すると、最初のつまずきを減らせます。現在のアプリバージョンは二点二八点二で、対象年齢は三歳以上です。年齢表示は幅広いものの、実際の利用では金融情報を扱うため、子ども向けアプリとして考えるのではなく、保護者や本人が管理方法を決めて使うものだと考えるべきです。
接続を味方にできる人への結論
マネーフォワード for SOMPOひまわり生命は、入力を完全になくす魔法の家計簿ではありません。しかし、銀行やカードを個別に開いて確認する手間を減らし、支出の全体像を見るきっかけを作るアプリとしては、使い道がはっきりしています。私なら、主要な口座とカードだけを登録し、週に一度は通信が安定した場所で明細を確認し、月末に請求内容と照合する運用で使います。
通信が必要な場面では、即時表示を当然と思わず、重要な判断の前に事前確認をすること。接続が止まったときは、設定をむやみにやり直さず、対象サービスと更新時点を切り分けること。さらに、現金支出や分類の誤りを定期的に補うこと。この三つを意識すれば、連携の便利さと現実的な限界を両方受け入れやすくなります。
五万件を超えるインストール実績があり、無料で始められるため、MYひまわり会員で資産管理を一度まとめて見たい人には試しやすい選択肢です。私の結論は、通信を使った自動整理を活用しつつ、最後の確認は自分で行える人におすすめというものです。手入力の自由さや完全なオフライン管理を最優先するなら別の方法が合いますが、複数の金融サービスを一つの視点で見直したいなら、日々の家計を考えるきっかけを十分に作ってくれます。
マネーフォワード for SOMPOひまわり生命に関するよくある質問
01マネーフォワード for SOMPOひまわり生命とは、どのようなアプリですか?
マネーフォワード for SOMPOひまわり生命は、家計や資産の状況をまとめて確認しやすくするための、SOMPOひまわり生命向けの金融管理アプリです。銀行口座、クレジットカード、電子マネーなどを連携すると、入出金や残高を一覧で把握できます。保険契約者向けの情報や関連サービスが提供される場合もあるため、一般向けのマネーフォワードアプリとの違いを確認してから利用するのがおすすめです。
02利用を始めるために、SOMPOひまわり生命の契約や会員登録は必要ですか?
本アプリはSOMPOひまわり生命の契約者や対象サービスの利用者を想定しているため、利用開始時に対象となる契約情報、会員ID、メールアドレスなどの登録が必要になる場合があります。誰でもすべての機能を使えるとは限らず、契約内容や提供時期によって利用できるサービスが異なる可能性もあります。ダウンロード前に、公式案内で対象者と登録条件を確認してください。
03銀行口座やクレジットカードを連携しても安全に利用できますか?
金融機関の情報を登録するアプリでは、ログイン情報や利用履歴を扱うため、セキュリティ対策と利用者自身の管理が重要です。本アプリでも通信の保護や認証機能が用意されていると考えられますが、端末のロック、アプリのアップデート、推測されにくいパスワードの設定は必ず行いましょう。共有端末での利用や、第三者への認証コードの通知は避けるべきです。
04アプリで確認できる家計・資産情報は、どの程度正確ですか?
連携した金融機関から取得したデータをもとに、残高、入出金、カード利用額などを表示する仕組みですが、情報が即時に反映されるとは限りません。金融機関のメンテナンス、認証期限、通信状況、連携設定によって更新が遅れることがあります。また、表示内容が正式な取引明細や保険契約の証明になるとは限らないため、支払い確認や重要な手続きでは各金融機関やSOMPOひまわり生命の公式書類も確認してください。
05無料で使えますか?課金や個人情報の取り扱いで注意する点はありますか?
基本機能を無料で利用できる場合でも、将来的な機能変更や有料サービスの追加、外部サービス利用時の通信料などが発生する可能性があります。登録前に料金表示、利用規約、プライバシーポリシーを確認し、不要な有料オプションがないかもチェックしましょう。金融情報や保険に関する情報を登録するため、アプリが取得するデータ、利用目的、第三者提供の条件を理解したうえで利用することが大切です。
メリット
- 保険契約の情報をスマートフォンで手軽に確認できる
- 給付金請求などの手続きに必要な情報を探しやすい
- SOMPOひまわり生命の契約者向けに機能がまとまっている
- 外出先でも契約内容を確認でき、紙の書類を減らせる
- マネーフォワードの家計管理サービスと連携しやすい
デメリット
- 利用には対象となるSOMPOひまわり生命の契約が必要
- 契約情報の反映に時間がかかる場合がある
- 一部の手続きでは書類の提出や追加確認が必要
- 通信環境がない場所では情報を確認しにくい
- 保険に関係しない家計管理機能は別サービスが必要な場合がある

マネーフォワード for SOMPOひまわり生命
ギャラリー